
TVA sur le matériel agricole d’occasion en 2026
 Xavier
•
15 septembre 2026
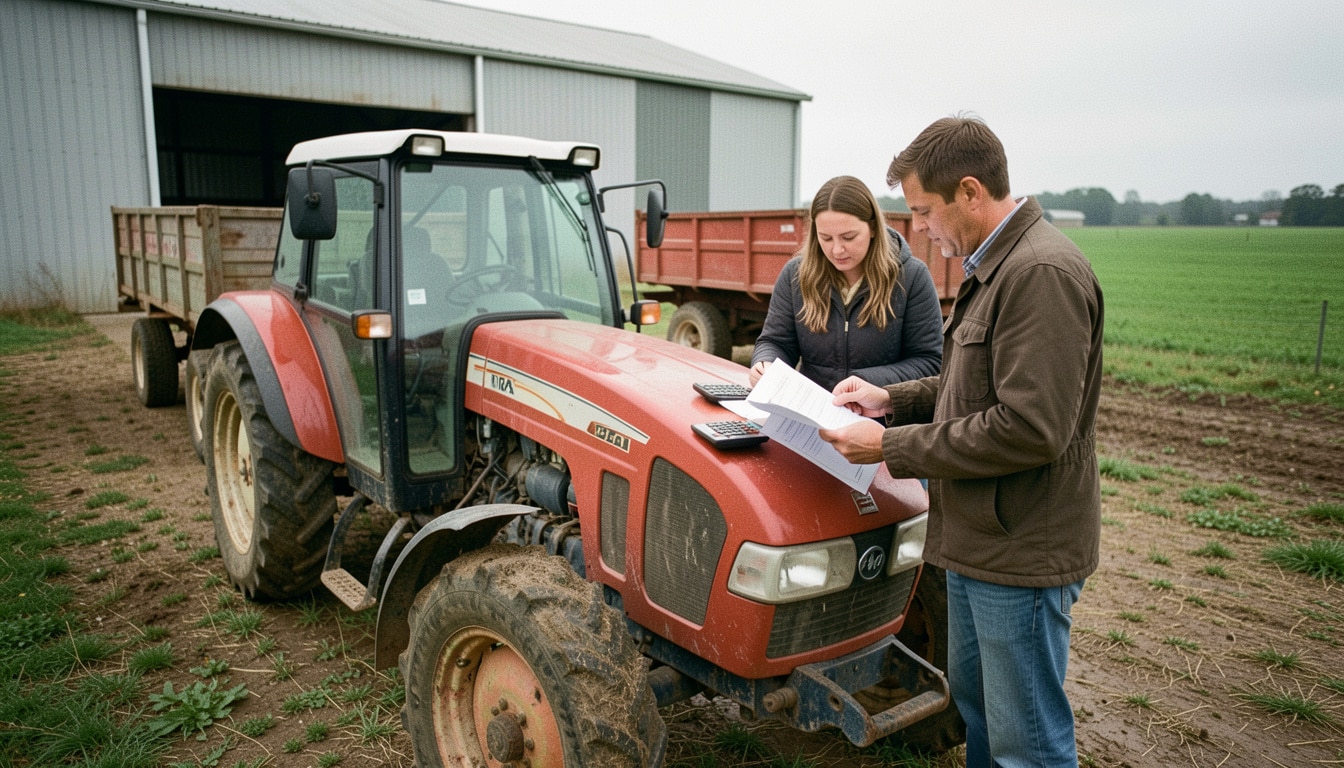
Avant de signer pour un tracteur, un semoir ou un pulvérisateur, vous avez intérêt à comprendre comment la TVA peut faire varier la note finale de plusieurs centaines d’euros. En 2026, la question n’est pas seulement fiscale : elle touche directement votre marge, votre trésorerie et la façon dont vous organisez votre travail au quotidien. La tva matériel agricole occasion 2025 représente donc un repère essentiel pour acheter au bon prix, éviter les erreurs de facture et savoir si vous pouvez réellement récupérer la taxe.
Dans la pratique, tout dépend du statut du bien, du vendeur et du régime de votre exploitation. Un matériel déjà utilisé ne se lit jamais comme un produit neuf, et c’est précisément ce qui rend le sujet si important pour l’agriculture.
Comprendre la TVA sur le matériel d’occasion en agriculture
Ce qu’il faut retenir avant de parler de facture
Quand on parle de TVA sur un bien déjà utilisé, on parle d’une taxe qui peut s’appliquer différemment selon l’origine du produit et la manière dont il a circulé. Pour un exploitant agricole, le vrai point de départ est simple : un matériel d’occasion n’est pas traité comme un bien neuf, parce que son historique fiscal compte autant que son état mécanique. Dans la tva matériel agricole occasion 2025, le statut du bien détermine souvent si la taxe figure sur le document ou non, et c’est ce détail qui change tout au moment de comparer deux offres.
Deux repères aident à ne pas se tromper. D’abord, un bien neuf sort généralement avec une taxe clairement indiquée, alors qu’en occasion la situation peut être différente selon la provenance. Ensuite, le régime fiscal du vendeur peut modifier la lecture du prix, ce qui fait varier le montant final payé par l’acheteur agricole. C’est là que la taxe devient un sujet très concret, bien plus qu’une simple ligne administrative.
Pourquoi le contexte agricole change la lecture de la TVA
Dans l’agriculture, la TVA ne se lit jamais seule : elle se lit avec l’usage du matériel, le type d’exploitation et le régime choisi. Un même produit peut donc être traité de façon différente selon qu’il est vendu par une exploitation, un revendeur ou un professionnel assujetti. Cette logique explique pourquoi le contexte agricole change la lecture de la taxe et pourquoi il faut toujours vérifier le cas précis avant de conclure.
Voici les situations où l’origine du bien modifie la TVA :
- Un matériel vendu par un particulier peut relever d’une occasion sans taxe récupérable.
- Un bien proposé par un revendeur peut intégrer un régime spécifique sur la marge.
- Une vente issue d’une exploitation agricole peut dépendre du statut fiscal du vendeur.
Dans chaque année de renouvellement de parc, ces repères évitent de confondre prix affiché, taxe réelle et bon régime.
Achat HT, achat TTC et récupération de TVA: le bon réflexe
Quand acheter hors taxe devient intéressant
L’achat hors taxe devient intéressant dès lors que l’acheteur est assujetti et que la facture permet une déduction correcte. Dans ce cas, l’entreprise ne supporte pas définitivement la TVA, car elle peut en récupérer tout ou partie selon son régime. Le vendeur joue alors un rôle central : s’il facture HT dans un cadre conforme, l’achat peut être plus lisible pour la gestion fiscale et plus simple à intégrer dans la comptabilité annuelle.
Le bon réflexe consiste à comparer le prix réel après récupération, pas seulement l’étiquette. Sur un achat de 18 000 € HT avec un taux de 20 %, le TTC monte à 21 600 €, mais la récupération peut réduire l’effort financier final. C’est précisément pour cela qu’un revendeur sérieux précise le droit applicable et l’obligation documentaire dès le départ.
- Achat HT : la TVA apparaît séparément et peut être récupérée si le statut le permet.
- Achat TTC : le prix inclut la taxe, utile pour comparer rapidement les offres.
- Récupérer la TVA : cela dépend du régime et de la facture du vendeur.
- Récupération partielle : elle existe dans certains cas où la déduction n’est pas totale.
Les pièges à éviter avec une facture TTC
Une facture TTC ne signifie pas forcément que la TVA est récupérable, et c’est là que beaucoup d’acheteurs se trompent. Il faut distinguer l’absence de TVA, qui peut venir d’un régime particulier, et la TVA présente mais non récupérable pour votre situation. Le rôle du vendeur est donc décisif : un professionnel assujetti n’écrit pas la même chose qu’un revendeur travaillant sous une logique de marge.
Mini-cas pratique : vous achetez un équipement à 9 500 € TTC chez un vendeur qui applique un taux de 20 %. Si vous êtes assujetti dans un régime ouvrant droit à déduction, vous pouvez récupérer la taxe correspondante. En revanche, si la facture ne détaille rien ou si le vendeur n’est pas dans le bon cadre, vous ne récupérez rien. Cette différence change le coût réel de l’achat.
| Lecture du prix | Effet fiscal |
|---|---|
| HT | TVA visible et potentiellement récupérable |
| TTC | TVA incluse dans le montant affiché |
| Récupération | Possible selon le régime de l’acheteur |
Régimes agricoles, marge et déduction: les règles qui changent tout
Comment le régime de l’exploitation influence la TVA
Le régime de l’exploitation est le premier filtre à regarder, car il conditionne la déclaration, la déduction et parfois même la façon de lire le prix d’un bien. En agriculture, on rencontre surtout trois grands cadres : le régime forfaitaire, le régime réel simplifié et le régime réel annuel. Chacun impose des obligations différentes et modifie la manière de récupérer la TVA sur le matériel.
Le régime forfaitaire simplifie la gestion, mais il limite souvent la déduction. Le régime réel, lui, demande plus de rigueur dans la déclaration annuelle, mais il ouvre davantage de possibilités de récupération. Pour un assujetti, cette différence peut changer la rentabilité d’une opération de plusieurs centaines d’euros, surtout sur un achat important.
- Régime forfaitaire : gestion allégée, mais récupération souvent limitée.
- Régime réel simplifié : obligations intermédiaires et déduction plus lisible.
- Régime réel annuel : suivi plus précis et logique fiscale plus complète.
Le régime de la marge expliqué sans jargon
Le régime de la marge repose sur une idée simple : la taxe ne porte pas toujours sur tout le prix de vente, mais seulement sur la marge du revendeur. Cette marge correspond à la différence entre son prix d’achat et son prix de revente. C’est un point fiscal important, car il permet de simplifier certaines opérations sur des biens d’occasion tout en évitant une double taxation.
Exemple concret : un revendeur achète un matériel 7 000 € et le revend 8 200 €. La marge est de 1 200 €, et la taxe s’applique sur cette base selon le régime retenu. Pour l’acheteur, cela peut rendre le produit plus attractif, mais il faut bien lire la déclaration et vérifier l’obligation mentionnée sur le document. Ici, la marge explique pourquoi le même bien peut afficher un prix final très différent d’une vente classique.
Qui vend le bien? Le détail qui fait basculer la TVA
Particulier, concessionnaire ou exploitation: ce n’est pas la même règle
Le vendeur change souvent la règle du jeu. Une vente entre particuliers ne suit pas la même logique qu’une vente par un concessionnaire ou qu’une cession réalisée par une exploitation agricole. Le revendeur professionnel, lui, peut appliquer un cadre différent selon le produit et son propre régime. C’est pourquoi il faut toujours identifier qui réalise la vente avant de regarder le prix affiché.
Pour vous repérer, retenez quatre profils simples : le particulier vend souvent sans logique de TVA déductible, le professionnel facture selon son statut, l’exploitation peut céder un bien avec des règles liées à son activité, et le revendeur applique parfois un service de revente sous régime de marge. Dans certains cas, le droit à récupération existe, dans d’autres non, et c’est ce point qui change le coût réel pour votre entreprise agricole.
- Particulier : la vente est souvent simple, mais sans récupération de TVA.
- Concessionnaire : la vente est plus encadrée et la facture est détaillée.
- Exploitation agricole : le cas dépend du statut fiscal du bien cédé.
- Revendeur : le régime appliqué peut être celui de la marge ou du HT.
Ce qu’il faut lire avant de signer
Avant de signer, lisez la facture comme un document de preuve, pas comme un simple reçu. Les mentions utiles sont la nature du bien, l’identité du vendeur, le prix et l’indication de TVA ou d’absence de TVA. Si le document est clair, vous savez immédiatement si la vente est soumise à taxe ou si elle relève d’un cas particulier. C’est aussi là que l’on repère les erreurs fréquentes, notamment quand un revendeur oublie une mention ou mélange plusieurs régimes.
Le service rendu par une facture bien rédigée est simple : elle vous permet de comprendre ce que vous achetez, à quel titre et avec quelles conséquences fiscales. En cas de contrôle, ce document protège votre droit et limite les contestations. Pour un bien agricole d’occasion, cette lecture vaut presque autant que l’état mécanique du matériel.
Vérifier les montants, les taux et les documents avant de se décider
Comment lire un prix affiché sans se tromper
Un prix affiché peut cacher deux réalités très différentes : un montant HT ou un montant TTC. Pour lire correctement l’offre, commencez par identifier le taux indiqué, puis calculez le prix final si la TVA n’est pas explicitement intégrée. Sur un matériel à 12 000 € HT avec un taux de 20 %, le TTC atteint 14 400 €. Si vous comparez deux offres sans ce calcul, vous risquez de surévaluer l’un des produits.
La méthode rapide est simple : vérifiez le taux, regardez si la facture mentionne la taxe, puis comparez le prix après récupération éventuelle. Sur un achat de matériel, cette vérification prend une minute, mais elle peut éviter une erreur de plusieurs centaines d’euros sur l’année. Le jour de la signature, c’est souvent ce petit réflexe qui fait la différence.
- Contrôler le taux appliqué sur la facture.
- Vérifier si le prix est HT ou TTC.
- Comparer le montant final après récupération éventuelle.
Les documents qui sécurisent la transaction
Conservez toujours la facture, le bon de vente et tout document précisant l’origine du produit. Ces pièces sont utiles pour prouver le prix, le régime fiscal et la nature de l’équipement acheté. En cas de contrôle, elles permettent de justifier la récupération ou l’absence de récupération. Une facture claire doit aussi permettre de comprendre si le matériel relève d’une vente classique, d’une occasion particulière ou d’un cadre de marge.
Voici les erreurs de calcul les plus fréquentes : oublier le taux réel, confondre TTC et HT, ou supposer qu’un document incomplet ouvre quand même droit à déduction. Pour un matériel agricole, ces erreurs paraissent petites, mais elles peuvent fausser le remboursement attendu et compliquer la déclaration annuelle.
- Facture détaillée avec identité du vendeur et montant exact.
- Bon de cession ou document équivalent pour tracer la vente.
- Preuve du régime appliqué si le prix semble atypique.
Cas pratiques et points de vigilance pour 2025
Les situations concrètes qui reviennent le plus souvent
Dans la vraie vie, les cas les plus fréquents concernent un tracteur, un semoir ou un pulvérisateur vendu après quelques années d’usage. Si l’achat se fait auprès d’un revendeur, la vente peut relever d’un régime de marge. Si elle vient d’une exploitation agricole, le traitement fiscal dépend du statut du bien et du vendeur. Et si le matériel est d’occasion mais vendu par un professionnel, la facture peut changer complètement votre calcul.
Imaginez deux exploitations voisines : l’une achète un matériel de prévention incendie pour sécuriser un hangar, l’autre reprend un outil forestier pour diversifier son parc. Les deux ventes sont agricoles, mais la lecture fiscale ne sera pas identique. C’est là que l’acheteur doit comparer les cas de figure avant de trancher.
- Tracteur acheté à un revendeur avec mention de marge.
- Semoir repris par une exploitation après renouvellement du parc.
- Pulvérisateur vendu par un professionnel avec TVA détaillée.
- Matériel forestier cédé dans un cadre agricole spécifique.
Ce qu’il faut surveiller en 2025
En 2026, la vigilance reste la même : les règles peuvent évoluer, et une mise à jour réglementaire peut modifier la lecture d’une vente. Pour votre exploitation agricole, il faut donc vérifier chaque document, chaque taux et chaque mention avant de conclure. L’obligation de contrôle n’est pas lourde, mais elle est essentielle pour éviter une mauvaise surprise au moment de la déclaration fiscale.
Les trois erreurs à éviter en 2025 sont simples : oublier de vérifier le régime du vendeur, croire qu’un prix bas signifie toujours une bonne affaire, et négliger la prévention documentaire. Un achat bien sécurisé commence par une lecture attentive, surtout quand il s’agit d’occasion et de matériel agricole à forte valeur.
- Vérifier que le régime indiqué correspond bien au vendeur.
- Comparer plusieurs offres avant toute vente ou tout achat.
- Conserver tous les justificatifs pour sécuriser l’opération.
FAQ – Questions fréquentes sur la TVA du matériel agricole d’occasion
La TVA s’applique-t-elle toujours à un matériel agricole d’occasion?
Non, pas toujours. Tout dépend du vendeur, du régime et du bien vendu. Une occasion entre particuliers ne suit pas la même logique qu’une vente professionnelle avec TVA.
Peut-on récupérer la TVA sur un achat réalisé auprès d’un professionnel?
Oui, si vous êtes assujetti et si la facture est conforme. La récupération dépend aussi du régime fiscal de votre exploitation agricole et du taux indiqué.
Comment savoir si le vendeur est soumis à un régime avec TVA?
Regardez la facture, le numéro fiscal et la mention de taxe. Un vendeur professionnel doit normalement indiquer clairement si le bien est vendu HT, TTC ou sous marge.
Quelle différence entre prix HT et prix TTC sur une facture?
Le prix HT n’inclut pas la TVA, alors que le prix TTC l’intègre. Sur un matériel agricole, cette différence change directement le coût réel de l’achat.
Le régime de la marge change-t-il quelque chose pour l’acheteur?
Oui, car la TVA est calculée différemment chez le revendeur. Pour l’acheteur agricole, cela peut rendre la vente plus lisible, mais pas toujours récupérable.
Que vérifier avant de finaliser une vente en 2025?
Vérifiez le vendeur, la facture, le taux, le régime et l’origine du bien. En 2025, ces contrôles restent la meilleure prévention contre une erreur de TVA.

Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité