
Formation en trésorerie : compétences et débouchés
 Xavier
•
20 octobre 2026
Quand les flux se tendent, une entreprise découvre vite que chaque euro compte. La formation en trésorerie représente alors un vrai levier pour comprendre les mouvements de cash, sécuriser les paiements et mieux anticiper les besoins. Elle éclaire les réflexes utiles au quotidien, du suivi bancaire à la lecture des écarts, tout en renforçant la gestion des décisions financières. En pratique, elle permet de gagner en méthode, de limiter les oublis et d’agir plus sereinement face aux imprévus.
Comprendre le rôle du trésorier dans l’entreprise
Le trésorier est le pilote des liquidités dans l’entreprise. Son métier consiste à surveiller les entrées et sorties d’argent, à prévenir les tensions et à alerter au bon moment. Dans la fonction finance, il agit comme un gestionnaire qui transforme l’information en décision utile. Le trésorier n’est pas le comptable : le comptable enregistre, tandis que le trésorier anticipe et sécurise. Cette connaissance du quotidien financier aide l’entreprise à garder une vision claire. En complément, découvrez gestion de trésorerie entreprise.
Concrètement, le trésorier suit les soldes, les échéances et les risques de manque de cash. Il travaille avec la finance, mais aussi avec les équipes opérationnelles, car un retard client ou une dépense imprévue peut tout changer. Le trésorier doit donc comprendre les mécanismes bancaires, lire les flux et poser les bonnes questions. Dans une entreprise, cette fonction relie la donnée à l’action, avec une vraie exigence d’information fiable.
Une mission centrée sur le cash et la liquidité
Au quotidien, le trésorier protège la liquidité. Il vérifie que l’entreprise peut payer ses charges, honorer ses dettes et absorber un décalage de trésorerie sans stress. Cette vigilance évite les mauvaises surprises et donne du temps pour réagir. Pour aller plus loin, lisez gestion de trésorerie pdf.
Ce que l’on attend vraiment d’un profil trésorier
On attend surtout de la rigueur, un sens du contrôle et une bonne lecture des chiffres. Le trésorier doit savoir expliquer une situation simple, repérer une alerte et proposer une solution concrète, sans jargon inutile.
- Suivre les encaissements et les décaissements
- Contrôler les positions bancaires
- Anticiper les besoins de financement
- Coordonner les échanges avec la comptabilité
Les bases à connaître avant de piloter les flux
Avant de piloter la trésorerie, il faut comprendre trois piliers : liquidité, solvabilité et cash-flow. La gestion des flux devient plus lisible quand on distingue ce qui entre, ce qui sort et ce qui reste disponible. Un point bancaire positif ne suffit pas toujours ; il faut regarder la tendance sur l’année. L’analyse des soldes aide à repérer les tensions, tandis que le contrôle évite les erreurs de lecture. Beaucoup de débutants confondent budget et trésorerie, alors qu’ils ne racontent pas la même histoire.
Pour une entreprise, la liquidité mesure la capacité à payer rapidement. Le besoin en fonds de roulement, lui, montre combien d’argent reste immobilisé entre achats, ventes et règlements. Le bon réflexe consiste à construire un plan simple, puis à le comparer au budget prévu. Sur une année, cette lecture bancaire devient un vrai filet de sécurité.
| Notion | À retenir |
|---|---|
| Liquidité | Argent disponible immédiatement |
| Cash-flow | Différence entre encaissements et paiements |
| Solvabilité | Capacité à faire face aux dettes |
| BFR | Besoin de financement lié au cycle d’activité |
Les indicateurs à suivre chaque année
Chaque année, surveillez les écarts de trésorerie, les délais clients, les délais fournisseurs et la position bancaire moyenne. Ces repères montrent si la gestion reste stable ou si un déséquilibre se construit en silence.
Comment lire un budget de trésorerie sans se tromper
Lisez d’abord les dates, puis les montants. Un budget de trésorerie se comprend mieux quand on distingue les flux certains des flux probables. Le piège classique consiste à surestimer les encaissements ou à oublier une dépense récurrente.
Apprendre à construire des prévisions fiables
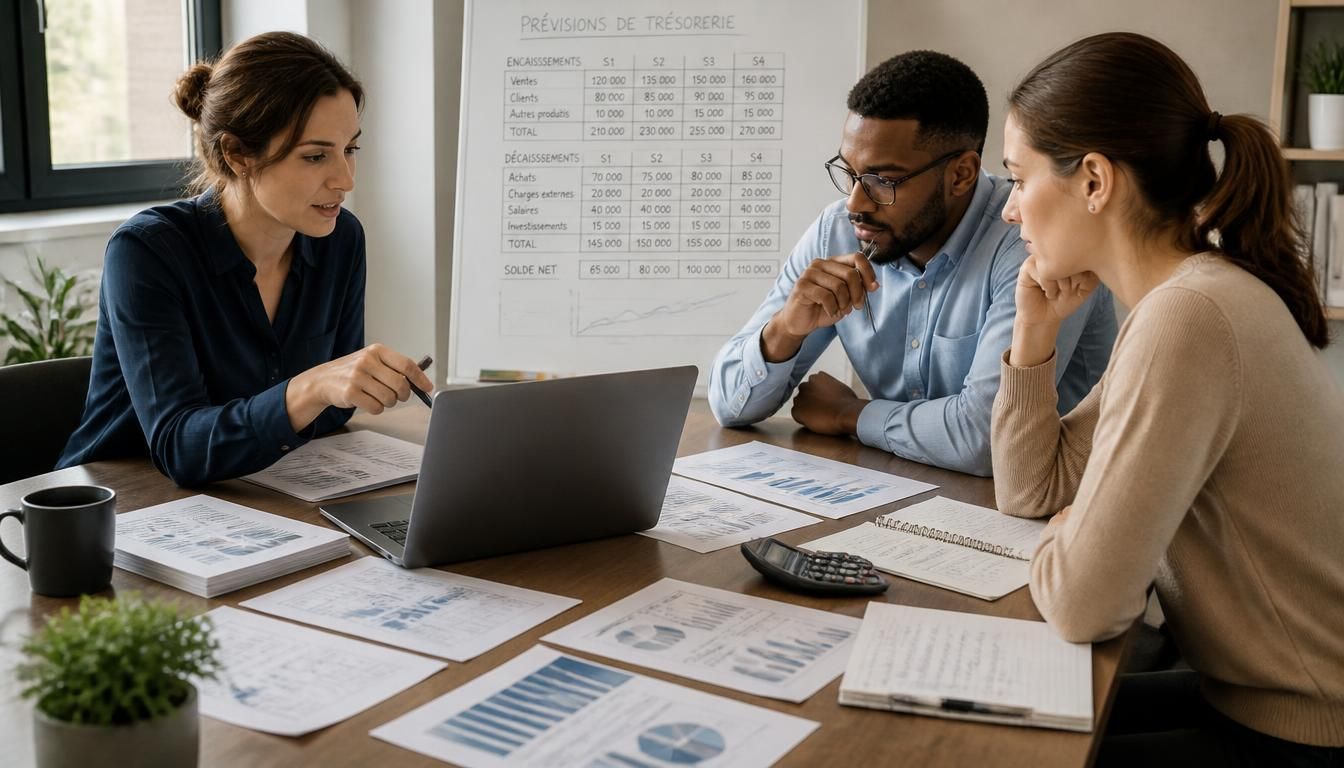
Un prévisionnel solide commence par les données du quotidien, pas par une intuition. Pour construire une trésorerie prévisionnelle, il faut lister les encaissements attendus, les paiements connus et les opérations exceptionnelles. Cette démarche aide à suivre l’année avec plus de visibilité et à demander un financement au bon moment si le risque de tension apparaît. Le prévisionnel sert aussi à choisir entre une solution de court terme et une solution plus durable.
Voici une méthode simple en cinq étapes : 1) rassembler les factures, 2) relever les échéances, 3) classer les flux par date, 4) estimer les décalages, 5) comparer le prévisionnel au réalisé. En pratique, le service financier gagne ainsi en réactivité. Quand l’écart grandit, il faut ajuster vite, car un mauvais terme de paiement peut créer un vrai risque pour l’année suivante.
Les données à rassembler avant de commencer
Avant d’établir le prévisionnel, réunissez les relevés, les factures émises, les factures reçues, les échéanciers bancaires et les contrats en cours. Plus les données sont propres, plus la prévision gagne en fiabilité.
Les écarts à surveiller mois après mois
Chaque mois, comparez ce qui était prévu et ce qui s’est réellement produit. Un retard d’encaissement, une dépense oubliée ou un financement décalé suffit parfois à fausser toute l’année. Cette lecture régulière limite le risque.
- Collecter les flux d’entrée et de sortie
- Vérifier les dates d’échéance
- Mesurer l’écart entre prévu et réalisé
- Corriger les hypothèses trop optimistes
- Mettre à jour le prévisionnel
Les méthodes qui rendent la gestion plus fiable au quotidien
Une gestion de trésorerie fiable repose sur des routines simples et répétées. Le gestionnaire commence souvent sa journée par un point bancaire, puis il valide les opérations sensibles et met à jour le suivi des flux. Cette approche pédagogique rassure les équipes, car chacun sait ce qui a été payé, ce qui reste à régler et ce qui doit être proposé comme arbitrage financier. Le contrôle quotidien réduit les erreurs et évite les décisions prises trop vite. Pour approfondir ce sujet, consultez notre guide sur gestion de trésorerie.
Dans un grand groupe comme dans une structure plus petite, la méthode compte autant que l’outil. Un tableau de bord clair, quelques alertes bien réglées et un plan de validation suffisent souvent à fiabiliser l’opération. Le gestionnaire peut alors proposer des actions concrètes : décaler un paiement, sécuriser un encaissement ou revoir un calendrier. Cette gestion pédagogique donne de la visibilité au financier et limite le risque opérationnel.
Les routines qui font gagner du temps
Préparer les relevés, vérifier les mouvements inhabituels et rapprocher les écritures chaque matin fait gagner un temps précieux. Ces routines évitent de courir après les anomalies en fin de semaine.
Les bonnes pratiques pour fiabiliser les données
Pour fiabiliser les données, utilisez une seule source de référence, nommez clairement les fichiers et contrôlez les montants sensibles. Une opération mal saisie peut changer toute l’analyse, donc mieux vaut sécuriser dès le départ.
- Mettre à jour les tableaux de bord quotidiennement
- Valider les opérations sensibles avant exécution
- Comparer prévu et réel à intervalles fixes
Se former pour devenir trésorier ou évoluer vers ce domaine
Pour devenir trésorier, il existe plusieurs chemins selon votre niveau et votre expérience. Une formation en école ou en campus peut convenir à un profil débutant, tandis qu’une montée en compétences s’adresse souvent à un comptable ou à un gestionnaire déjà en poste. Le domaine attire aussi les personnes en reconversion, car il ouvre vers l’emploi en finance d’entreprise. La modalité compte beaucoup : présentiel, visio, alternance ou à distance, chaque format répond à un besoin différent.
Le dscg reste une voie reconnue pour évoluer, mais il n’est pas le seul. Selon le niveau, on peut viser une formation courte, une alternance ou un parcours plus long. L’important est de choisir une école ou un campus capables d’accompagner le handicap et de proposer un suivi clair. Avant de vous inscrire, comparez aussi la rémunération visée et le salaire moyen selon le domaine ciblé.
Quel parcours choisir selon son niveau ?
Si vous partez de zéro, une formation progressive aide à poser les bases. Si vous avez déjà un profil comptable, une spécialisation courte peut suffire pour devenir plus vite opérationnel. Le bon niveau dépend surtout de votre objectif emploi.
Les critères pour comparer une école ou un campus
Regardez la modalité, la place de l’alternance, l’accompagnement pédagogique et les solutions pour le handicap. Un bon campus doit aussi proposer des cas pratiques, un suivi régulier et des débouchés lisibles dans le domaine visé.
- Comptable souhaitant évoluer
- Gestionnaire financier en poste
- Responsable administratif et financier
- Personne en reconversion vers la finance
Ce que la formation apporte concrètement à votre parcours
Suivre une formation spécialisée change souvent la manière de travailler. Vous gagnez une meilleure connaissance des flux, une capacité à repérer les risques et une vision plus claire de la stratégie financière de l’entreprise. La rémunération peut évoluer avec l’expérience, tout comme le salaire brut, surtout quand vous maîtrisez les outils de suivi et les arbitrages de court terme. Cette montée en compétences renforce aussi votre employabilité sur l’année.
Le bénéfice le plus visible reste la prise de décision. Vous savez quand proposer une solution, quand demander un financement et quand sécuriser un paiement. Dans une entreprise, cette fonction devient alors plus stratégique, car elle relie finance, opération et anticipation. À terme, vous pouvez évoluer vers des postes plus larges, avec davantage de responsabilité et un salaire brut plus attractif. Le risque se transforme en pilotage.
Les débouchés après une montée en compétences
Après cette montée en compétences, vous pouvez viser des postes de trésorier, de contrôleur de flux ou de référent financier. L’emploi devient plus large et plus stable, surtout si vous combinez technique et sens opérationnel.
Les atouts qui renforcent l’employabilité
Les employeurs apprécient la rigueur, la lecture des chiffres, l’autonomie et la capacité à sécuriser la trésorerie. Une bonne pratique du brut, du salaire et des arbitrages de court terme montre que vous savez agir avec méthode.
- Meilleure lecture des situations de cash
- Décisions plus rapides en entreprise
- Accès à des fonctions finance élargies
- Réduction du risque opérationnel
- Progression salariale plus lisible
FAQ – Questions fréquentes sur le sujet
À qui s’adresse une formation en trésorerie ?
Elle s’adresse aux profils qui veulent comprendre la gestion de la trésorerie, qu’ils viennent de la comptable, de la finance ou d’une entreprise en reconversion. Vous pourriez également être intéressé par suivi de trésorerie.
Faut-il déjà avoir un bon niveau en comptabilité ?
Un niveau de base aide, mais il n’est pas toujours indispensable. Beaucoup de parcours permettent de devenir opérationnel progressivement, surtout si la modalité est adaptée.
Peut-on suivre ce type de formation en alternance ?
Oui, l’alternance est fréquente, car elle permet d’apprendre en école ou sur campus tout en pratiquant en entreprise.
Quels débouchés après une spécialisation en trésorerie ?
Vous pouvez devenir trésorier, évoluer vers un poste comptable spécialisé ou viser une fonction plus large en finance et en stratégie.
Comment choisir entre une école, un campus ou une modalité à distance ?
Choisissez selon votre niveau, votre rythme et votre besoin d’accompagnement. Vérifiez aussi l’accès au handicap, la qualité du suivi et la cohérence avec votre objectif emploi.
La formation est-elle accessible aux personnes en situation de handicap ?
Dans beaucoup de cas, oui, mais il faut contacter l’établissement pour connaître les aménagements possibles et les modalités d’accueil.

Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie
 Trésorerie