
Bien suivre sa trésorerie pour éviter les tensions
 Xavier
•
5 octobre 2026
Le suivi de trésorerie est l’outil qui vous aide à garder une vision claire de l’argent qui entre et qui sort chaque jour. Quand la facture part, que le client tarde à régler et que les charges tombent presque en même temps, la pression monte vite. Comprendre ce mécanisme vous permet de décider plus sereinement, d’éviter les tensions de liquidité et d’anticiper les besoins avant qu’ils ne deviennent urgents.
Le suivi de trésorerie constitue donc un repère essentiel pour piloter votre activité sans subir les décalages de paiement. Il facilite la lecture des flux, sécurise vos décisions et vous aide à garder un cap financier stable, même quand le mois est plus chargé que prévu.
Comprendre la trésorerie pour mieux piloter son activité
La trésorerie, c’est l’argent réellement disponible à un instant donné dans l’entreprise. Elle ne dit pas tout sur la performance, mais elle raconte ce qui peut être payé, investi ou reporté. Une entreprise peut afficher un résultat positif et pourtant manquer de trésorerie si les encaissements arrivent trop tard. C’est là que la gestion devient concrète : on ne pilote pas seulement avec un bilan, on pilote avec du disponible, du cash-flow et du budget. Le suivi financier sert alors à relier les chiffres à la réalité du terrain, sans se tromper de signal. Pour approfondir ce sujet, consultez notre guide sur gestion de trésorerie entreprise.
Dans une petite entreprise, confondre trésorerie et résultat peut coûter cher. Imaginez une activité artisanale à Nantes qui facture bien en juin, mais encaisse en août : le résultat semble bon, pourtant la trésorerie reste sous tension en juillet. Pour éviter ce piège, il faut distinguer la liquidité, le cash-flow et les prévisions. Ainsi, votre gestion gagne en précision et votre pilotage financier devient plus fiable. En complément, découvrez la gestion de la trésorerie.
Trésorerie, résultat et cash-flow : ce qui change vraiment
La trésorerie mesure le stock d’argent disponible, alors que le résultat comptable compare produits et charges sur une période. Le cash-flow, lui, décrit les mouvements réels d’argent. Ces trois notions ne racontent pas la même histoire. Dans une entreprise, le suivi permet de voir si la trésorerie couvre les dépenses courantes, tandis que le résultat indique si l’activité crée de la valeur. Les deux sont utiles, mais ils ne répondent pas à la même question. Pour aller plus loin, lisez gestion de trésorerie pdf.
Pourquoi une entreprise peut être rentable sans avoir de liquidité
Une entreprise peut vendre beaucoup, afficher un bon résultat et rester à court de trésorerie si ses clients paient à 60 jours. C’est fréquent dans le BTP, le conseil ou le commerce de gros. Le problème n’est pas la rentabilité, mais le décalage entre facturation et encaissement. Sans suivi régulier, la gestion financière perd en visibilité. Avec un bon suivi, vous repérez plus vite les écarts et vous protégez la trésorerie avant la rupture. Vous pourriez également être intéressé par gestion de trésorerie.
- Ne pas confondre trésorerie et résultat comptable.
- Ne pas confondre cash-flow et budget prévisionnel.
- Ne pas confondre liquidité et rentabilité.
- Ne pas confondre disponible bancaire et marge réelle.
Pourquoi surveiller ses encaissements et ses dépenses au quotidien
Quand les flux bougent vite, la trésorerie peut se tendre en quelques jours. Un encaissement attendu le mardi, une dépense fournisseur le mercredi, puis un prélèvement social le vendredi : le temps joue contre vous si rien n’est suivi. Le bon réflexe consiste à surveiller chaque flux pour éviter l’effet domino. Dans une entreprise, un simple retard de paiement client peut bloquer une dépense urgente et fragiliser l’équilibre général.
Un délai de règlement trop long suffit parfois à créer une alerte. Prenons un client qui devait payer 4 800 euros sous 30 jours et qui règle finalement avec 18 jours de retard : l’entreprise doit souvent avancer la dépense, voire utiliser un découvert. C’est là que la trésorerie devient un sujet quotidien, pas seulement mensuel. En gardant un œil sur les flux, vous gagnez du temps, vous réduisez les surprises et vous évitez les tensions inutiles.
Les signaux d’alerte à repérer avant la rupture
Une alerte apparaît souvent avant la vraie difficulté : solde qui baisse trop vite, factures en attente, prélèvements qui se cumulent, client qui décale son paiement. Ces signaux montrent que la trésorerie se fragilise. Plus vous les repérez tôt, plus vous gardez de marge de manœuvre. Le temps de réaction compte autant que le montant en jeu.
Comment les délais de paiement fragilisent la liquidité
Le délai entre l’émission d’une facture et son encaissement crée un écart de trésorerie. Pendant ce temps, il faut quand même payer les charges, les fournisseurs et parfois les salaires. Quand plusieurs clients paient en retard, la liquidité se réduit rapidement. Une entreprise peut alors subir une tension passagère, puis un découvert si les flux ne sont pas anticipés. Le suivi régulier limite ce risque.
- Les encaissements clients à venir.
- Les dépenses fournisseurs déjà engagées.
- Les salaires et charges sociales.
- Les taxes et prélèvements récurrents.
- Les remboursements d’emprunt.
Construire un tableau simple pour garder la main
Un tableau clair suffit souvent pour reprendre la main sur la trésorerie. L’idée est simple : noter ce qui entre, ce qui sort et ce qui reste disponible. Dans Excel, vous pouvez mettre une ligne par jour ou par semaine, selon votre rythme. Le plus important est de garder un tableau lisible, mis à jour et exploitable en temps réel. Pour une petite entreprise, ce format reste souvent le plus rapide à mettre en place.
Commencez avec quatre colonnes : solde initial, encaissements, décaissements et solde final. Ce tableau vous aide à prévoir le réel, à comparer les semaines et à voir si le disponible couvre les besoins. Dans Excel, une formule simple permet de calculer le solde final automatiquement. Vous gagnez du temps et vous limitez les erreurs de saisie. Même avec un fichier très basique, la trésorerie devient plus visible.
| Colonne | Rôle |
|---|---|
| Solde initial | Point de départ du jour ou de la semaine |
| Encaissements | Sommes réellement reçues |
| Décaissements | Sommes réellement payées |
| Solde final | Disponible restant après calcul |
Dans un tableau Excel, vous pouvez suivre la trésorerie de façon très simple : une ligne pour lundi, une autre pour mardi, puis les totaux de semaine. Si vous tenez ce tableau chaque jour, vous voyez rapidement les écarts entre le prévu et le réel. C’est souvent suffisant pour une petite structure qui veut garder une vision nette sans s’encombrer.
Les colonnes indispensables d’un tableau efficace
Un bon tableau doit rester court, lisible et utile. Il doit mettre en évidence le solde, les flux d’entrée, les flux de sortie et la variation finale. Si vous ajoutez trop de détails, vous perdez en clarté. L’objectif n’est pas d’avoir un fichier sophistiqué, mais un support qui aide à prévoir et à décider.
Excel ou outil dédié : que choisir au départ ?
Excel convient bien au démarrage, surtout si l’activité reste simple. Mais dès que les flux se multiplient, un outil dédié peut faire gagner du temps et sécuriser les calculs. Le bon choix dépend de votre volume d’opérations, de votre besoin de mise à jour et du niveau de précision attendu. Pour beaucoup d’entrepreneurs, Excel suffit au début, puis l’évolution vers un outil plus structuré devient naturelle.
Passer d’un suivi manuel à une méthode plus fiable
Le suivi manuel fonctionne tant que l’activité reste simple, mais il montre vite ses limites quand les données se multiplient. Un fichier partagé ou un logiciel permet alors de centraliser les informations, de réduire les doubles saisies et d’éviter les oublis. Le vrai enjeu n’est pas seulement le confort : c’est la fiabilité de la donnée. Quand la comptabilité, les relevés bancaires et les prévisions sont réunis au même endroit, la lecture devient plus nette.
Dans une TPE, un entrepreneur indépendant peut encore gérer quelques lignes manuellement. En PME, le système doit être plus robuste, avec un outil qui centralise les flux bancaires et les données comptables. Le suivi gagne en cohérence, le temps de mise à jour baisse et l’équipe travaille sur une base commune. C’est souvent à ce moment-là que le logiciel devient un vrai allié.
Quand le manuel atteint ses limites
Le manuel devient fragile dès qu’il faut saisir beaucoup de données, suivre plusieurs comptes ou croiser plusieurs sources. Les limites sont claires : erreurs de saisie, retard de mise à jour, manque de centralisation et difficulté à partager l’information. À partir de là, le risque n’est plus seulement pratique, il devient financier.
Ce qu’un bon système doit automatiser
Un bon système doit centraliser les données bancaires, mettre à jour les flux automatiquement, alerter en cas d’écart et réduire le temps passé à recopier les chiffres. Le logiciel idéal ne remplace pas le dirigeant, il lui rend la main. Il améliore le suivi, fiabilise la donnée et simplifie les arbitrages. Pour une entreprise en croissance, cette automatisation change vraiment la donne.
- Les saisies répétitives et les doubles entrées.
- Les rapprochements entre banque et comptabilité.
- Les alertes sur les soldes trop faibles.
- Le partage de la donnée entre plusieurs personnes.
Le plan prévisionnel pour anticiper les besoins de financement
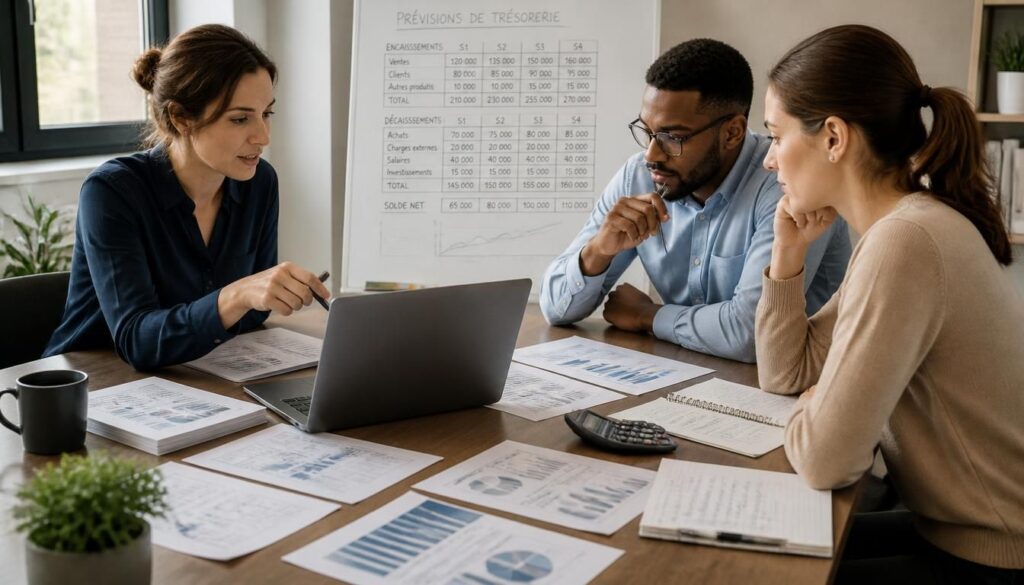
Le prévisionnel sert à regarder devant soi plutôt qu’à constater après coup. Ce plan de trésorerie prévisionnel liste les encaissements et les décaissements à venir pour repérer les besoins avant qu’ils n’apparaissent. La différence entre le réalisé et le prévisionnel est essentielle : l’un décrit ce qui s’est passé, l’autre ce qui devrait arriver. Sans cette projection, il devient difficile de financer sereinement l’activité.
Imaginez une activité saisonnière : les ventes repartent en septembre, mais les salaires, la taxe et certaines charges fixes tombent dès le début du mois. Si les encaissements clients arrivent avec un délai de 45 jours, la trésorerie peut se tendre rapidement. Le prévisionnel permet alors d’anticiper le besoin, de prévoir une marge et de financer le passage délicat sans stress inutile.
Les données à intégrer mois par mois
Pour construire un prévisionnel utile, il faut intégrer les ventes attendues, les encaissements prévus, les charges fixes, les salaires, les taxes, les remboursements et les investissements. Plus les données sont précises, plus la projection est fiable. Un prévisionnel bien construit aide à prévoir les pics de tension et à ajuster l’activité.
Comment repérer un besoin de financement à venir
Le besoin apparaît quand les sorties d’argent sont supérieures aux entrées sur une période donnée. Si le solde devient négatif plusieurs semaines de suite, il faut financer l’écart, par exemple par une réserve, un décalage de dépense ou un apport temporaire. Le prévisionnel donne l’alerte assez tôt pour agir sans précipitation.
- Estimer les encaissements attendus.
- Lister les dépenses fixes et variables.
- Ajouter les taxes et charges à venir.
- Reporter les investissements programmés.
- Comparer chaque mois le prévu et le réalisé.
Choisir un logiciel adapté à la taille de l’entreprise
Un logiciel de trésorerie n’a pas le même intérêt selon la taille de l’entreprise. L’entrepreneur indépendant cherche souvent la simplicité, tandis qu’une PME veut centraliser les données, suivre plusieurs comptes et recevoir des alertes. Le bon outil doit être facile à prendre en main, fiable et utile dès les premiers jours. Il doit aussi s’intégrer au système bancaire sans complexifier le quotidien.
Avant de choisir, regardez ce que le logiciel automatise vraiment : synchronisation bancaire, tableau de bord, alertes, prévisions et partage des données. Un outil pertinent vous fait gagner du temps et améliore la lecture de la trésorerie sans alourdir la gestion. Pour un entrepreneur, la question n’est pas “quel logiciel est le plus complet ?”, mais “quel logiciel répond à mes besoins réels ?”.
Les fonctionnalités qui font gagner du temps
Les fonctions les plus utiles sont souvent les plus simples : récupération bancaire automatique, alertes de solde, classement des flux, export des données et tableau de bord lisible. Avec ces briques, le logiciel réduit les tâches répétitives et sécurise le suivi. Le temps gagné peut ensuite être consacré à l’activité, pas à la saisie.
Comment évaluer la fiabilité d’un outil
Vérifiez la fréquence de mise à jour, la qualité de la synchronisation bancaire, la clarté des données et la capacité à centraliser plusieurs sources. Un bon système doit rester stable, lisible et cohérent avec la comptabilité. Si l’outil génère trop d’écarts ou d’alertes inutiles, il perd vite son intérêt.
- La simplicité de prise en main.
- La qualité de la synchronisation bancaire.
- La lisibilité du tableau de bord.
- La capacité à centraliser les données.
Les bonnes pratiques pour garder une vision claire chaque semaine
Un bon suivi ne repose pas sur un grand effort ponctuel, mais sur une routine simple. Chaque semaine, vous pouvez mettre à jour les chiffres, vérifier les écarts et ajuster les prévisions. Cette gestion régulière évite les mauvaises surprises et vous aide à garder une vision réelle de la trésorerie. Le but est de transformer la mise à jour en réflexe, pas en corvée.
Le plus efficace consiste à comparer le prévu et le réel, puis à comprendre l’écart. Si un encaissement est arrivé plus tard, notez-le. Si une dépense a augmenté, identifiez pourquoi. Une entreprise qui prend ce temps chaque semaine réduit les oublis et améliore sa gestion. Comme le dirait un expert-comptable habitué aux TPE, la régularité vaut souvent mieux qu’un gros rattrapage en fin de mois.
Les rituels hebdomadaires qui sécurisent la liquidité
Chaque semaine, mettez à jour les encaissements, les dépenses, le solde disponible et les prévisions à court terme. Ce rituel simple permet de garder une trésorerie lisible et d’agir vite en cas d’écart. Si vous le faites toujours le même jour, la discipline devient plus facile à tenir.
Comment corriger un écart sans attendre la fin du mois
Dès qu’un écart apparaît, il faut le traiter tout de suite : relancer un client, reporter une dépense, ajuster une prévision ou vérifier un virement. Attendre la fin du mois revient souvent à subir la tension. En corrigeant rapidement, vous protégez la trésorerie et vous gardez plus de souplesse.
- Mettre à jour les chiffres le même jour chaque semaine.
- Comparer le réel au prévisionnel.
- Suivre les encaissements en attente.
- Vérifier les dépenses à venir.
- Noter chaque écart avec sa cause.
Éviter les erreurs qui fragilisent la liquidité
La trésorerie se fragilise souvent à cause d’erreurs simples : une charge oubliée, une mise à jour tardive, une facture non relue ou une confusion avec le résultat. Ces oublis créent un problème de visibilité, puis une difficulté de paiement. Dans une entreprise en création, le moindre décalage peut provoquer un découvert si la réserve est trop faible. Il faut donc assurer un suivi rigoureux dès le départ.
Un client qui règle avec dix jours de retard, une dépense oubliée et un résultat jugé trop vite rassurant : voilà comment un problème de trésorerie peut apparaître sans prévenir. Pour assurer la continuité d’activité, mieux vaut sécuriser les paiements, contrôler les échéances et garder une marge de sécurité. La liquidité n’aime ni l’improvisation ni l’approximation.
Les erreurs les plus coûteuses à éviter
Les erreurs les plus fréquentes sont l’oubli de charges récurrentes, l’absence de mise à jour, la confusion entre résultat et trésorerie, et le manque de réserve. Elles paraissent petites, mais elles peuvent créer un vrai problème de découvert. Plus vous les repérez tôt, plus vous protégez votre activité.
Comment sécuriser sa trésorerie avant qu’un problème n’apparaisse
Pour assurer votre trésorerie, mettez en place des relances rapides, surveillez les échéances, gardez un coussin de sécurité et vérifiez chaque semaine le solde réel. Si un client paie tard, adaptez immédiatement vos sorties. Cette discipline simple limite les difficultés et évite que le découvert ne devienne une habitude.
- Oublier une charge mensuelle ou trimestrielle.
- Retarder la mise à jour des chiffres.
- Confondre résultat positif et liquidité réelle.
- Ne pas anticiper un paiement client tardif.
- Ne pas garder de marge de sécurité.
FAQ – Questions fréquentes sur la gestion de la liquidité
Quelle différence entre trésorerie et résultat ?
La trésorerie correspond à l’argent réellement disponible, alors que le résultat mesure la performance comptable sur une période. Vous pouvez avoir un bon résultat et une trésorerie faible si les encaissements arrivent trop tard.
À quelle fréquence faut-il mettre à jour ses chiffres ?
L’idéal est de mettre à jour le suivi chaque semaine, voire chaque jour si l’activité est très mouvante. Plus la trésorerie est suivie de près, plus vous repérez vite les écarts et les tensions.
Un tableau Excel suffit-il pour une petite entreprise ?
Oui, un tableau peut suffire au départ si les flux restent simples. Il devient moins pratique quand les opérations augmentent, mais il reste une base utile pour visualiser la trésorerie et construire un premier prévisionnel.
Quels signaux montrent qu’un besoin de financement approche ?
Un solde qui baisse régulièrement, des encaissements retardés et des dépenses qui s’accumulent sont de bons indicateurs. Si le disponible devient trop faible, le besoin de financement se rapproche.
Comment savoir si un logiciel est utile à mon activité ?
Un logiciel devient utile si vous perdez du temps avec les saisies, si vos flux se multiplient ou si vous avez besoin d’alertes plus fiables. Il doit simplifier la gestion, pas la compliquer.
Que faire si les encaissements arrivent trop tard ?
Il faut agir vite : relancer les clients, décaler certaines dépenses et ajuster vos prévisions. Un bon suivi permet de voir le décalage assez tôt pour protéger la trésorerie et éviter une tension durable.

Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie
 Trésorerie